Vuonna 2016 käyttöön otetusta Suvilahden 1,2 MW:n BESS:stä vuoden 2026 125 MW:n investointipäätöksiin: Suomen laitosmittakaavan markkinaehtoisen BESS-liiketoiminnan malli on kehittynyt T&K-toiminnasta monimarkkinakaupankäyntiin 15 markkinamekanismin kautta. Tämä kirjoitus antaa yleiskatsauksen siitä, miten markkinaehtoinen BESS ansaitsee rahaa ja miten tähän on tultu.
Markkinaehtoinen BESS voi Suomessa ansaita tuloja 15 eri markkinamekanismista. Jotkin ovat kansallisia, jotkin pohjoismaisia, jotkin koko Euroopan laajuisia. Jotkin selvitetään vuorokautta etukäteen, jotkin neljän sekunnin välein. BESS-kauppias eli akun päällä toimiva optimoija päättää jatkuvasti, mihin teho ja energia menevät.
Tällä hetkellä Suomessa on vain yksi kantaverkkoyhtiö, Fingrid, ja maa toimii yhtenä hinta-alueena. On hyvä ymmärtää, että vaikka Fingrid tekee kovasti töitä ongelman lieventämiseksi, usean hinta-alueen luomiseen kohdistuu painetta, koska länsipuolen maatuulivoiman ja Etelä-Suomen teollisen sähköistymisen välillä on maantieteellinen epätasapaino, samalla kun CHP-laitoksia puretaan monilla korkean kysynnän alueilla.
Q2/2026 tilanteen mukaan BESS:n käytettävissä ovat seuraavat tulolähteet:
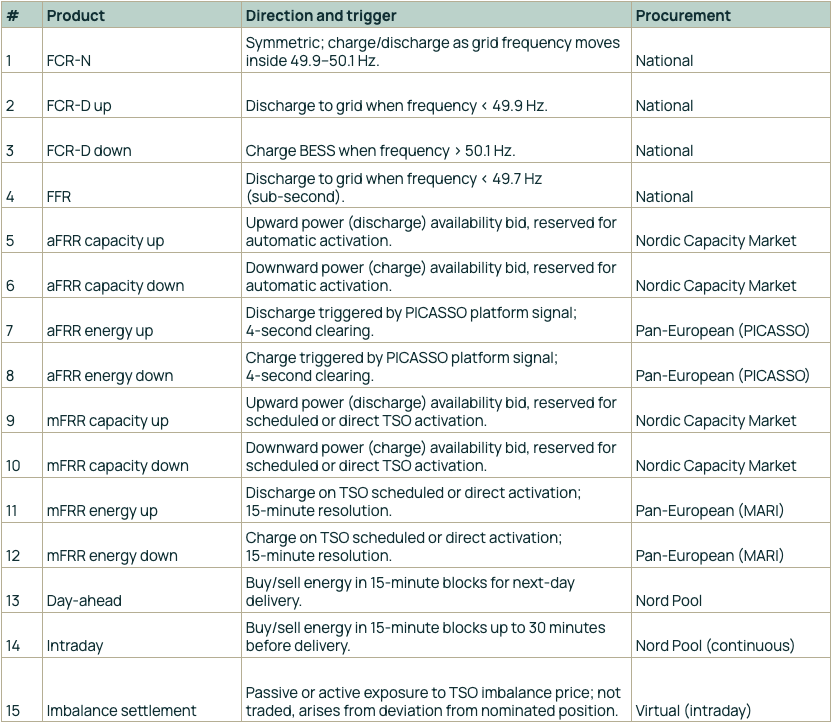
Optimoija ennustaa hintatasoja näillä markkinoilla ja allokoi kapasiteetin bruttokatteen maksimoimiseksi. Sen on otettava huomioon sanktiojärjestelmä (toimittamatta jättäminen maksaa reservimarkkinoilla noin 3-kertaisesti markkinahinnan) sekä verkon muuttuvat kustannukset, energiakustannukset, takuuseen perustuvat syklirajaukset ja muut mahdolliset rajoitteet. Markkinoiden valinta on jatkuvaa kompromissia odotetun tulon, riskin ja kulumisen välillä.
Suomen reservimarkkinat kehittyivät sen jälkeen, kun pohjoismaisesta vuorokausimarkkinasta oli jo tullut sähkön tukkuhinnan ja aikataulutuksen ydinmekanismi. Suomi liittyi pohjoismaiseen sähkömarkkinaan vuonna 1998, ja vuorokausimarkkinakaupasta tuli seuraavan päivän sähköntoimituksen pääasiallinen kaupallinen lähtökohta. Reservimarkkinat kehittyivät sitten tämän lähtökohdan ympärille.
Aluksi kantaverkkoyhtiö Fingrid hankki reservejä pitkäaikaisilla kahdenvälisillä sopimuksilla kourallisen suurten teollisuuskuluttajien ja voimalaitosten (pääosin vesi- ja lämpövoima) kanssa. Hinnat neuvoteltiin eivätkä muodostuneet markkinoilla, ja osallistuminen oli suljettu kaikilta muilta.
Kilpailuun perustuva huutokauppapohjainen järjestelmäpalvelujen ja reservien hankinta alkoi 14 vuotta sitten. Suurin osa nykyisistä markkinoista otettiin käyttöön 2020-luvulla, ja hankintamäärät ovat yhä kasvussa.
2012: FCR-N ja FCR-D up käynnistettiin kilpailtuina markkinoina: vuosihuutokauppa sekä tuntikohtainen täydennys, tasahintainen (pay-as-cleared), vain kansallinen.
Tammikuu 2013: aFRR otettiin käyttöön koko Pohjoismaissa koordinoituna kantaverkkoyhtiötason tuotteena. Erillistä kapasiteettimarkkinaa ei vielä ollut; allokointi tapahtui pohjoismaisen SOA-jakoavaimen kautta.
Toukokuu 2020: FFR käynnistettiin kansallisena tuntimarkkinana, sekunnin murto-osan vasteen tuotteena matalan inertian tilanteisiin.
Marraskuu 2021: Kaikki neljä kantaverkkoyhtiötä ottivat käyttöön pohjoismaisen yhden hinnan epätasapainoselvityksen.
Tammikuu 2022: FCR-D down käynnistettiin uutena kaupattavana tuotteena; hankinta kasvatettiin vähitellen täyteen velvoitteeseen.
14. toukokuuta 2022: Kaikki sähkökauppa ja reservihankinta Venäjältä päättyi. Fingrid oli tuonut järjestelmäpalveluja Venäjältä, ja tuonti loppui yhdessä yössä.
Syksy 2022: Suomen mFRR-kapasiteettimarkkina uudistettiin D-1-markkinaksi.
Joulukuu 2022: Pohjoismainen aFRR-kapasiteettimarkkina käynnistyi päivittäisenä D-1-huutokauppana. Markkina on tasahintainen, ja rajat ylittävää kapasiteettia varataan kaupankäyntiin.
Kesäkuu 2024: Suomen aFRR-energiamarkkina käynnistyi paikallisesti, 4 sekunnin MTU:lla, PICASSOn edeltäjänä.
Lokakuu 2024: Pohjoismainen vuopohjainen (flow-based) rajasiirtokapasiteetin laskenta otettiin käyttöön.
Marraskuu 2024: Pohjoismainen mFRR-kapasiteettimarkkina laajennettiin kattamaan Ruotsi ja Tanska yhteisellä IT-alustalla.
Maaliskuu 2025: mFRR-energia-aktivointi (MARI) käynnistyi kaikissa neljässä pohjoismaisessa kantaverkkoyhtiössä automaattisella ohjauksella ja 15 minuutin resoluutiolla.
Maaliskuu 2025: Suomi liittyi PICASSOon. aFRR-energia on nyt osa Euroopan laajuista markkinaa, jossa selvitys tapahtuu 4 sekunnin tarkkuudella.
Toukokuu 2025: Suomen ja Viron välinen PICASSO-kauppa alkoi EstLink 1:n kautta.
Yksi päivämäärä on tärkeämpi kuin muut: 14. toukokuuta 2022, jolloin kaikki sähkökauppa ja reservihankinta Venäjältä päättyi. Fingrid oli tuonut järjestelmäpalveluja rajan yli. Tuo tarjonta katosi yhdessä yössä.
Seurauksena oli rakenteellinen hyppäys reservihinnoissa vuosina 2023 ja 2024. Yhdessä ensimmäisen hankekehitysaallon ja akkujen investointikustannusten jyrkän laskun kanssa se synnytti nykyisen BESS-investointibuumin. Suomen itsenäisen BESS-kapasiteetin määrä nousi noin 200 MW:sta vuoden 2025 alussa yli 1 GW:iin vuonna 2026, ja lisäksi on jo rakenteilla uusia hankkeita.
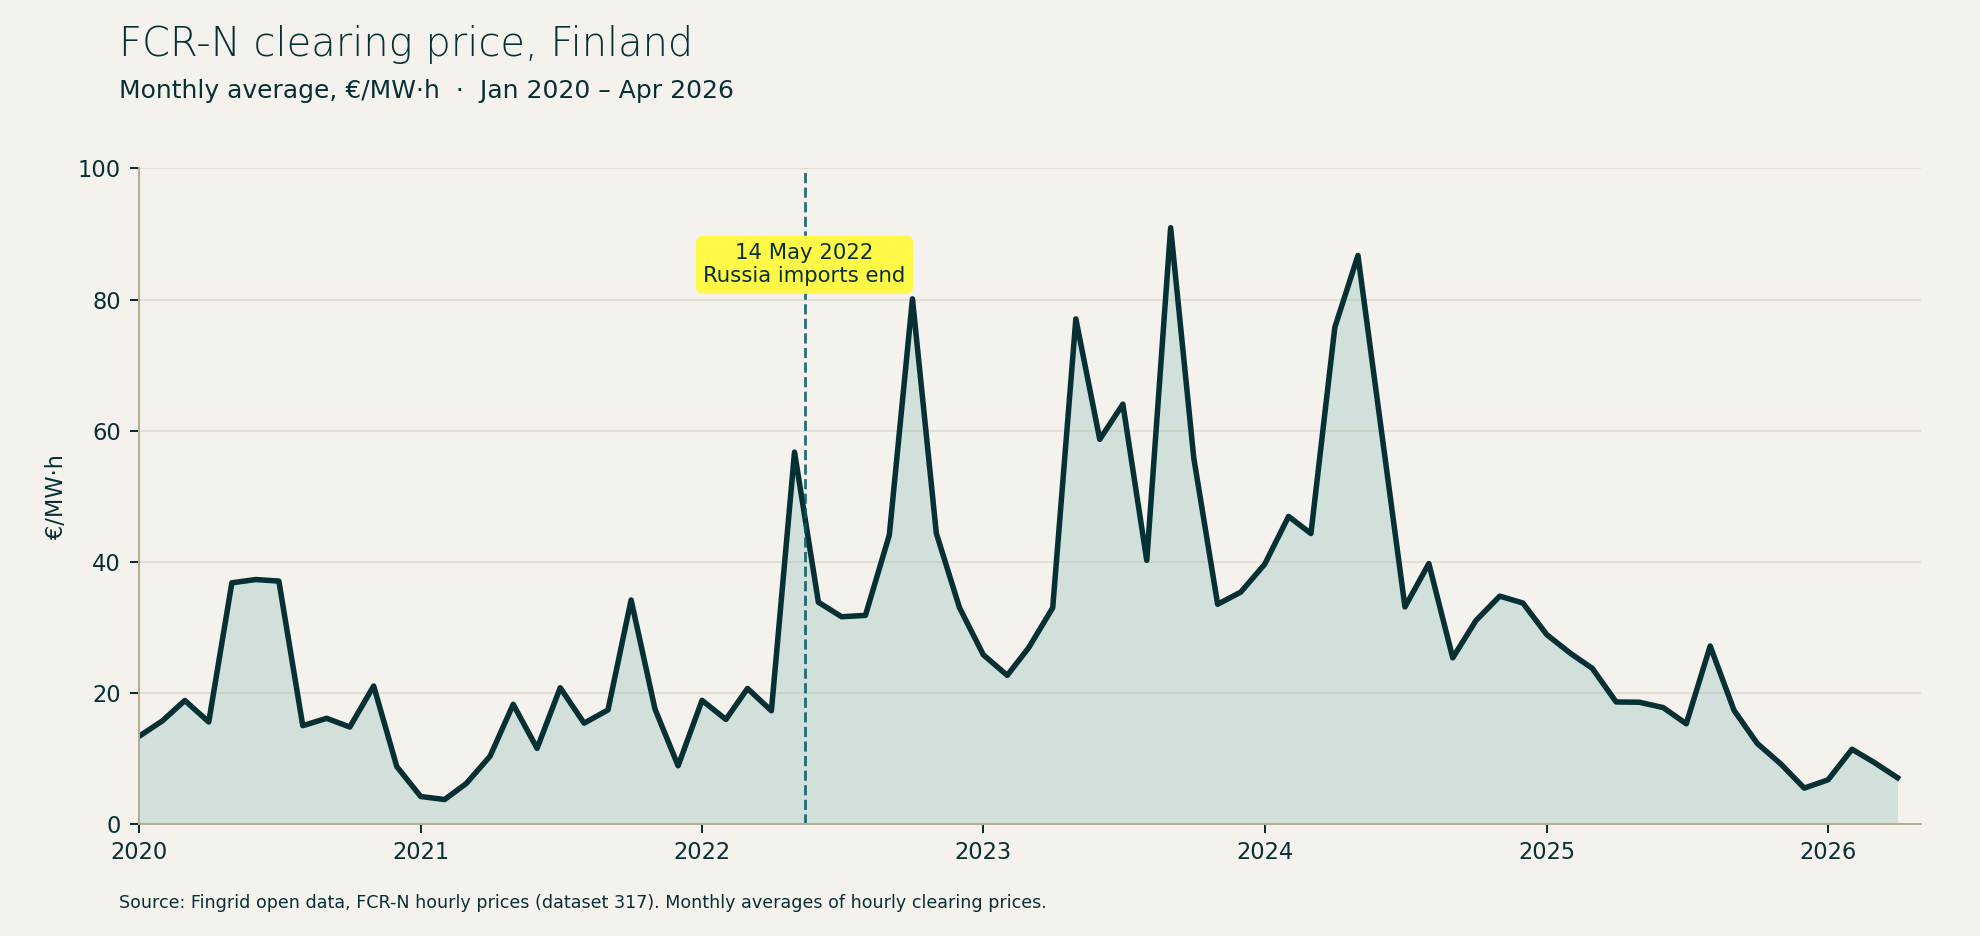
Buumi on edennyt nopeammin kuin useimmat odottivat, ja akut määrittävät yhä useammin marginaalihinnan näissä tasahintahuutokaupoissa. Tulotasot ovat laskeneet hieman nopeammin kuin varhaiset rahoitusmallit olettivat.
Tehoreservituotot ovat saavuttaneet huippunsa. Energiamarkkinatulot vuorokausi-, päivänsisäisiltä, aFRR-energia- ja mFRR-energiamarkkinoilta ovat nousussa. Taustalla on Suomen sähkönkysynnän rakenteellinen kasvu.
Montel Analytics kuvaa jo Suomea Euroopan volatiilimmaksi lyhyen aikavälin sähkömarkkinaksi. Syynä on binäärinen tuotantorakenne: toisella puolella suuri ydinvoima (mukaan lukien vuonna 2023 käyttöön tullut 1,6 GW:n Olkiluoto 3 -yksikkö) ja toisella nopeasti kasvava tuulivoima (jo noin 10 GWp). Kun tuulee voimakkaasti, hinnat romahtavat lähelle nollaa tai negatiivisiksi. Kun ydinvoima on huollossa ja tuuli tyyntyy, hinnat nousevat yli 300–400 €/MWh.
Suomi kuluttaa tällä hetkellä keskimäärin noin 9 GW, ja huippukulutus talvella on noin 14 GW. Yli 2 GW datakeskuskapasiteettia ja yli 2 GW kaukolämmön sähkökattilakapasiteettia on nyt investointipäätöksen läpikäynyttä ja suurelta osin rakenteilla, ja lisää hankkeita on jonossa. Vety, e-polttoaineet, vihreä teräs ja yleinen teollisten prosessien sähköistyminen lisäävät kysyntäpainetta edelleen keskipitkällä aikavälillä.
Kasvava kysyntä, kiinteä rajayhteyksien kokonaisuus ja saman kysynnän ajama jatkuva tuuli- ja aurinkovoiman rakentaminen viittaavat rakenteellisesti korkeampiin keskihintoihin ja laajempiin päivänsisäisiin ja vuorokausimarkkinan heilahteluihin. Se on hyvä ympäristö akuille, jotka ansaitsevat energia-arbitraasilla.
Edellä lueteltujen 15 markkinan lisäksi avautuu uusia tulolähteitä. Jakeluverkkoyhtiöt pilotoivat paikallisia joustavuusmarkkinoita. Lisää lähteitä on todennäköisesti tulossa volatiliteetin kasvaessa, verkon ruuhkautuessa ja näiden ongelmien ympärille suunniteltaessa yksityiskohtaisempia joustavuustuotteita.
Hankekokojen kasvaessa kasvaa myös kuvatun markkinaehtoisen altistuksen riskienhallinnan merkitys. Se on oma aiheensa ja tulevan erillisen kirjoituksen aihe.
Jos olet kiinnostunut sijoitusteesistämme siitä, miten Euroopan sähkömarkkinoiden kasvavaa volatiliteettia voi hyödyntää, tutustu sijoittajasivuumme.
Rakennamme pitkäjänteisiä kumppanuuksia, mutta innostumme aina uusista avauksista.